La reciente subida de tipos de interés ha dejado al bono del tesoro americano a 10 años en una TIR (tasa de rendimiento) del 5,3%, bastante alto versus la media desde el 2003, de 3,1%. Lo mismo en los bonos indiciados a la inflación, cuyo tipo de interés es real (porque contractualmente al valor del bono se le va sumando la inflación), y están con una TIR real del 2,9%, bastante alta versus la media desde el 2003, de 1%.
Pero no está claro que los tipos altos sean un precedente de rentabilidades pobres en la bolsa en los siguientes años: cierto es que si cogemos el tercio de observaciones con TIRs (reales) más altas, la rentabilidad de la bolsa de EEUU en los 5 años siguientes ha sido más baja que la media en el periodo 2003-2026; pero si tomamos un periodo más largo, de 40 años, no hay relación: los tipos altos son poco concluyentes para predecir la bolsa.
Otro indicador, muy distinto, para prever qué hará la bolsa, es el CAPE (cyclically adjusted Price earnings): el per promedio de los últimos 10 años. Desde 1986 hasta ahora, ha demostrado ser un buen indicador, y dice que si se parte de PER’s altos la bolsa irá mal en los siguientes 10 años. Desgraciadamente, el CAPE actual es muy alto, está en el decil superior, y eso augura plusvalías muy pobres.
La FED (federal reserve, el banco central de EEUU), preocupada con este tipo de circunstancias, creó en su día su propio indicador, la diferencia entre la inversa del per (previsto con el consenso) y la tir real de los bonos a 10 años. Resulta ser un indicador aceptable de la rentabilidad esperada de la bolsa, y desgraciadamente se halla en zona bastante peligrosa (ver figura 1.5 en: The Fed – 1. Asset Valuations).
Todo esto no suena bien, pero hay dos matizaciones relevantes al mensaje negativo:
- En primer lugar, el fuerte crecimiento esperado de los beneficios empresariales: un 15% anual en los próximos dos años para el sp500 (en Europa es un 9%, más moderado – también el per es inferior).
- En segundo lugar, la mejora de rentabilidad interna de las empresas cotizadas: la roe (return on equity – rentabilidad sobre recursos propios) en los valores sp500 era de 16% en 2012 y ahora es de 24% (en Europa ha pasado del 11% al 15%). Por ello, hay mayor plus de valoración por poder invertir los beneficios no repartidos a mejores tasas de retorno.
Estas dos matizaciones hacen a las empresas claramente merecedoras de valoraciones más altas. Eso se puede ver a nivel micro: las empresas de bajo crecimiento y baja roe siempre han tenido PER’s claramente inferiores a los de las empresas con alto crecimiento y alta roe. Y lo mismo aplica, si hay cambios en el tiempo, al total de la bolsa: la situación actual merece mayores PER’s.
Aun así, quizás el mercado está un poco caro. No tanto como para salir corriendo, pero si como para ser conservadores. Y eso es lo que siempre hemos hecho, y seguimos haciendo, en Kersio: comprar empresas rentables y no caras, con riesgo moderado: no en vano nuestra beta desde inicio en 2013 es 0,66 contra el Eurostoxx50.
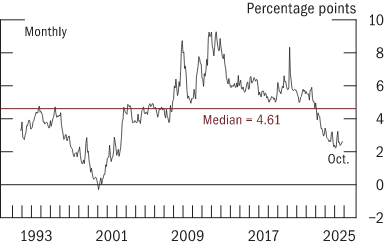
Note: The data begin in October 1991. The figure shows the difference between the aggregate forward earnings-to-price ratio of Standard & Poor’s 500 firms and the expected real Treasury yields, based on expected earnings for 12 months ahead. Expected real Treasury yields are calculated from the 10-year consumer price index inflation forecast, and the smoothed nominal yield curve is estimated from off-the-run securities. Values are reported as of month-end, except for the value of the last month of the series, which is reported as of the data close date.
Source: LSEG, Institutional Brokers’ Estimate System, North American Summary & Detail Estimates, Level 2, Current & History Data, Adjusted and Unadjusted,
https://www.lseg.com/en/data-analytics/financial-data/company-data/ibes-estimates